推行数字货币势在必行:2026年这三笔账,再不算就晚了
我在金融监管一线待了十二年,见证过现金流通从鼎盛到萎缩的全过程。2026年的今天,推行人民银行数字货币早已不是"要不要"的问题,而是"怎么落地"的问题。现金体系的成本、跨境支付的效率短板、金融数据的割裂——这三笔账推行数字货币势在必行:2026年这三笔账,再不算就晚了,每一笔都逼着制度必须跟上。
一张百元纸币从印制到销毁,全生命周期成本约0.8元,全国每年现金处理费用超百亿元。更扎眼的是,农村和偏远地区反而更依赖现金,金融服务的"最后一公里" 始终堵在那里。数字货币的零边际成本特性,恰好能把这笔账从亏变成赚。
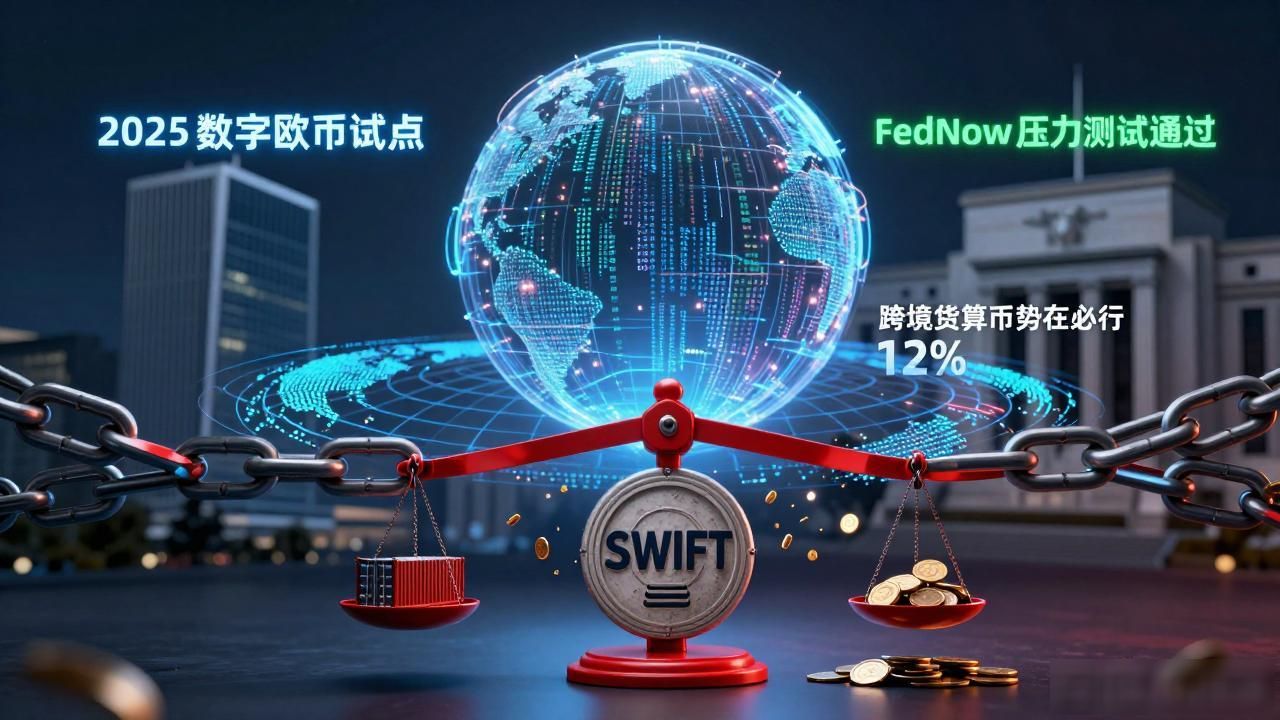
2025年,欧洲央行数字欧元进入试点,美联储的FedNow系统完成压力测试,跨境贸易结算中数字本位币的渗透率已突破12%。中国作为全球第一大贸易国,如果支付清算通道还挂在传统SWIFT上,每年被中间环节抽走的费用就是真金白银。
对普通人来说,数字货币不只是"电子钱包"。它让没有银行账户的人也能获得基础金融服务,让偏远山区的孩子在线缴费不再依赖实体卡。对监管端而言推行数字货币势在必行,资金流向可追溯,反洗钱和逃税的灰色空间被大幅压缩,政策传导效率的提升是肉眼可见的。
我最近常问身边做跨境业务的企业主一个问题:如果你的货款结算能��七天缩到两小时,你愿意调整整个供应链的资金安排吗?答案几乎是清一色的"愿意"。那推动这个"愿意"落地的制度基础设施,到底还要再等多少年?