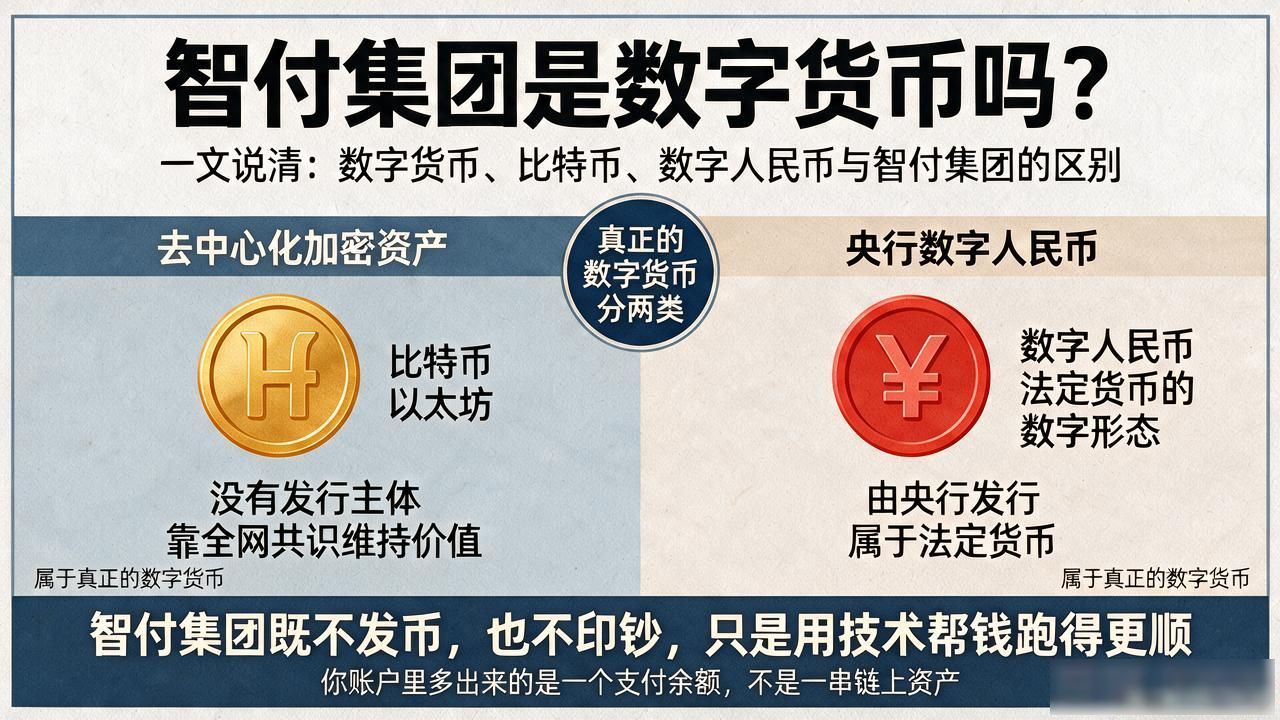
现金越用越少,监管越收越紧,数字货币真能完全接棒纸币吗
我干了十几年金融合规审查,最直观的感受就是现金流通在加速萎缩,而监管的注意力正快速转向数字货币。数字人民币试点跑了一年多,商业银行柜台的现金交易占比肉眼可见地往下走,纸币并没有消失,只是从"主角"变成了"备胎",找零、应急、偏远地区的场景还在撑着。
监管这边,反洗钱和支付追溯始终是核心痛点。现金交易天然匿名,大额现金申报一直是执法难点,查一笔黑钱得翻几十张银行流水。数字货币把每笔转账刻在链上,追溯成本断崖式下降。但监管成本降低不等于可以取消现金,人民币的法定货币地位白纸黑字写在法律里,你不能告诉街边卖菜的阿姨以后别收纸币了。
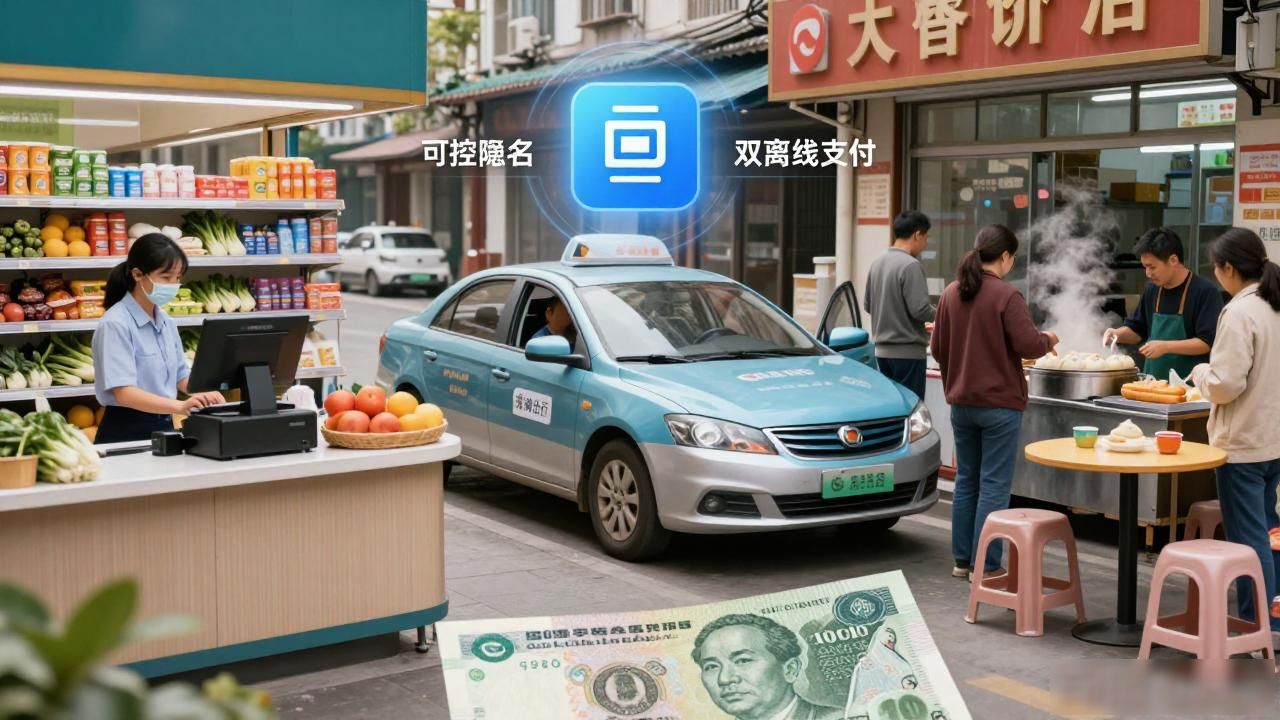
落地层面,数字人民币"可控匿名"的设计试图两头兼顾:小额支付保护隐私,大额交易对监管端透明。商户端,社区超市、出租车、早餐铺这些高频场景的接入率还在爬坡,双离线支付倒是解决了没网也能刷的痛点,但用户换手机、换设备时的迁移摩擦实实在在摆在那儿,消费习惯不是一夜之间能扭过来的。
我审过的案卷里,现金和数字货币经常同时出现。走私走小口岸用现金交割,资金回流拿数字货币跑账,两条线并行,监管资源就得跟着分。纸币不会退休,数字货币也不会一统天下现金 监管 数字货币现金越用越少,监管越收越紧,数字货币真能完全接棒纸币吗,两者长期共存才是接下来好几年的现实格局。