清算银行数字货币落地后,跨境汇款真的不用中间行了
我做了十几年银行清算系统的架构设计,最近两年最直观的感受是:清算银行数字货币正在把过去那条"银行套银行"的结算链路,压缩成一条直连通道。过去一笔跨境汇款要穿过三四家中间行清算银行数字货币落地后,跨境汇款真的不用中间行了,每一家都要做报文转换、合规审核、资金在途管理,链路越长,到账越慢,费用越厚。
传统SWIFT报文体系下清算银行数字货币,一笔从广州汇到曼谷的款项,要经过代理行、清算行、收款行至少三个节点,每个节点都要垫资、做记账、做反洗钱筛查。一笔小额汇款手续费动辄三四十块,到账要两三天,资金在途期间谁也不敢算自己的钱。这就是清算效率的天花板。
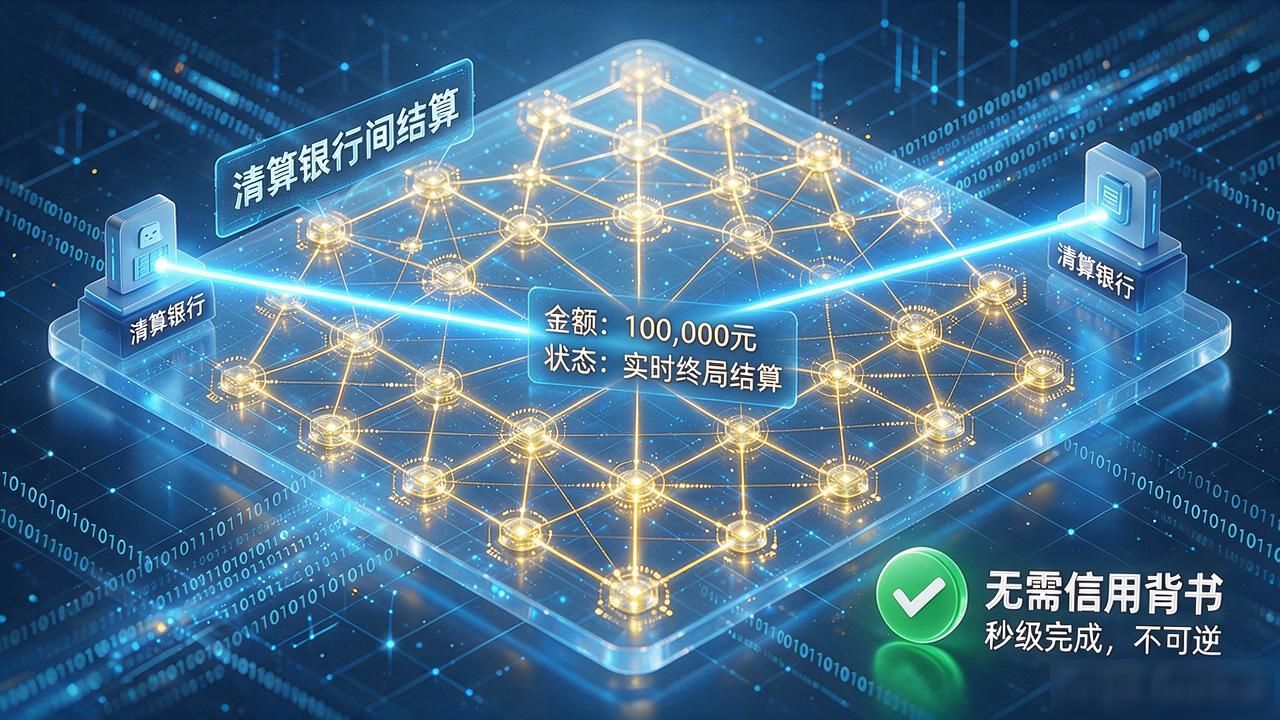
清算银行数字货币的核心变化在于,央行数字货币直接充当结算工具,银行之间不再需要靠信用背书去"互相记账",而是用央行发行的数字货币做实时终局结算。两行之间一笔清算,秒级完成、不可逆,在途风险直接消失。
今年我们参与mBridge项目测试时,实测了一笔吉隆坡到河内的批发贸易结算,从发起到账确认,全程不超过两分钟,中间零代理行参与,交易成本压到传统模式的五分之一。这不是实验室数据,是真实跑在各国央行数字货币钱包上的结果。
对普通人来说,最直接的体感是跨境汇款费用会降、到账会快。企业做外贸结算的,资金占用成本会明显下降。这条链路一旦跑通,"中间行"这个吃差价的环节,会越来越薄。