海外数字货币支付体系怎么搭?跨境结算实操要点
海外数字货币支付体系海外数字货币支付体系,本质上是用链上结算打通跨境资金流,解决传统SWIFT体系下手续费高、到账慢、汇率锁定难这三个老问题。做了五年跨境支付海外数字货币支付体系怎么搭?跨境结算实操要点,我见过太多企业卡在这一步——不是不懂技术,而是没想清楚合规路径和出入金通道到底怎么设计。
东南亚是最典型的试验田。印尼、菲律宾的央行数字货币试点已经跑通零售端,但B2B场景下,很多跨境电商还是用USDT做中间结算层,因为当地法币流动性差、跨境汇兑成本高,用稳定币过桥反而能省下三成以上的通道费用。
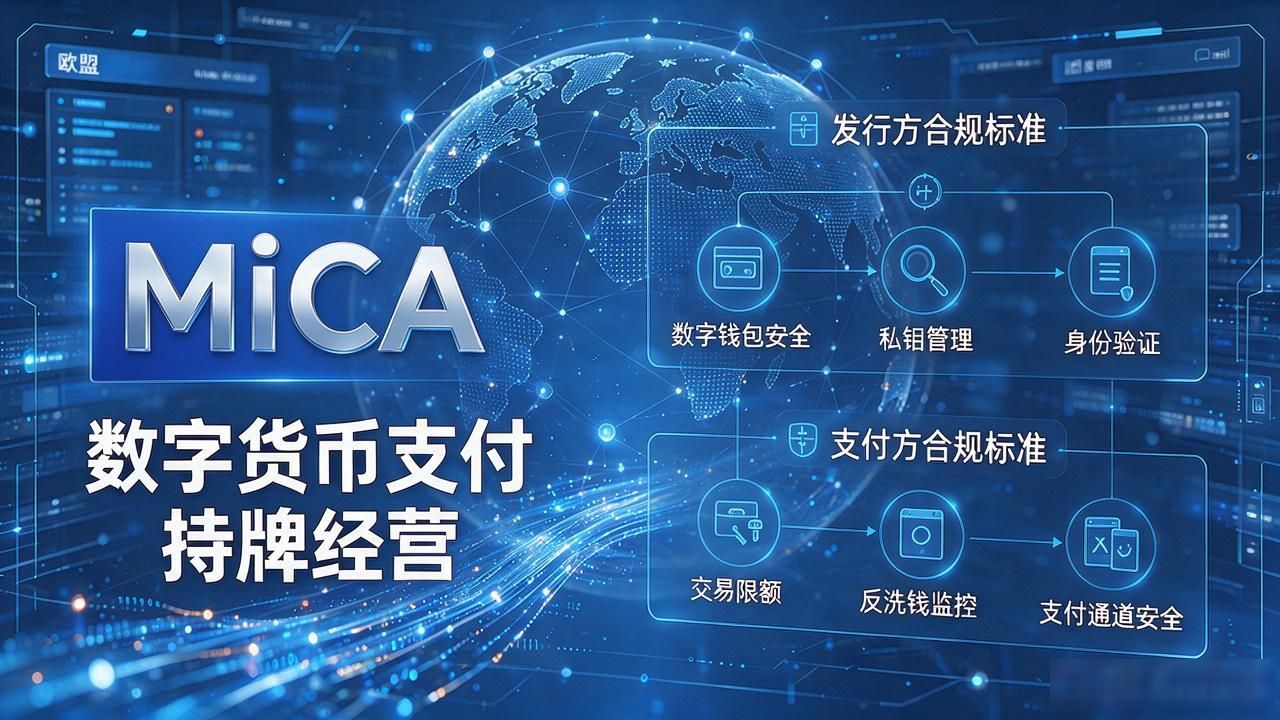
监管端,欧盟MiCA框架落地后,数字货币支付必须持牌经营,发行方和支付方分两套合规标准。新加坡走MAS沙盒路线,允许合规机构在限定范围内测试链上结算,但数据驻留和反洗钱要求一条都不能少,违反条款直接吊销牌照。
技术架构上,成熟方案是链上结算加法币出入金双轨制。企业端用法币入金,链上用稳定币完成跨境划转,落地端再兑换成当地货币出金。真正的难点在出入金节点选择——银行通道的稳定性决定整个体系能不能跑起来。
落地时最该盯住三件事:目标市场有没有牌照门槛、结算币种选USDT还是本地CBDC、出入金银行跟链上账户的KYC能不能对齐。别等资金冻在链上再回头补合规。