银行数字货币内部场景落地:运营、清算、风控实操门道全讲清
做银行科技十年,我越来越觉得数字货币对银行内部的意义,远不止发一张电子钞票银行数字货币内部场景,它真正改变的是资金调拨、跨行清算、头寸管理这些后台操作的运转逻辑。
拿运营来说,以前分支机构缴款、内部转账走的是大额支付系统,T+1到账,头寸调度全靠人工盯表。换成数字货币内部结算后,实时到账、逐笔自动核对,支行资金调拨从半天缩到分钟级,运营岗不用再熬夜平账,差错率也降了一个量级。
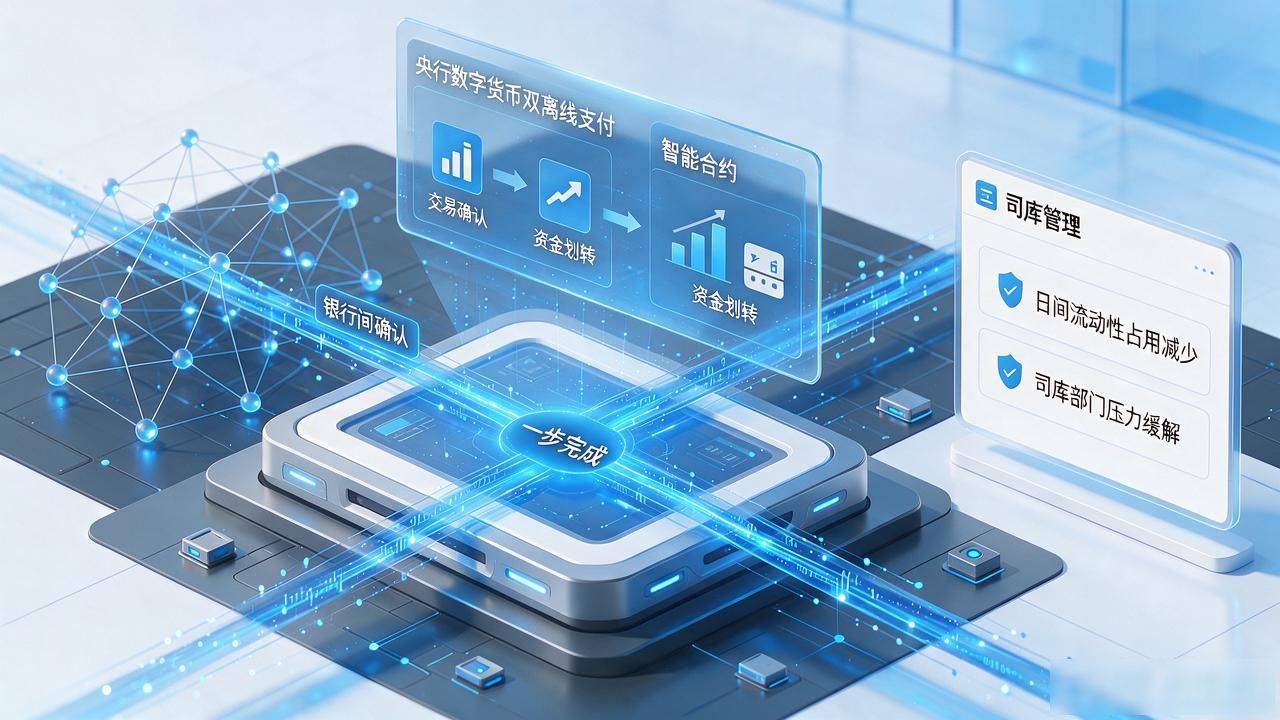
清算这块变化更实。央行数字货币的双离线支付和智能合约能力,让银行间日终轧差不再依赖传统报文交互,交易确认与资金划转一步完成,清算窗口从两小时压到二十分钟,日间流动性占用明显减少,司库部门压力小了一大半。
风控端银行数字货币内部场景落地:运营、清算、风控实操门道全讲清,数字货币每笔流转都有链上存证,交易全生命周期可追溯。过去对公异常转账靠事后审计翻流水,现在系统实时拦截加预警,合规审查从周级压到小时级,审计留痕更完整,反洗钱模型也能直接读取链上数据做特征提取。
落地中最大的卡点不在技术,在存量系统改造。核心账务、支付网关、反洗钱模块都要跟数字货币接口重新适配,一家中型城商行少说两到三个开发迭代周期,还得同步通过监管沙箱验证,预算和排期往往卡在跨部门协调上。